米国債に関する為替差益について、過去の申告をもう一度修正することになりました。
実は、為替差益の申告漏れを修正するのは、今回が初めてではありません。
以前にも、米国債の売却や償還後に受け取ったドルの扱いを十分に理解できておらず、ドルを円へ戻した際の為替差益が申告から漏れていたことに気づきました。
その際に過去の取引を調べ、「ドルから円」へ交換した取引については修正申告を行っています。
その修正によって、米国債に関係する為替差益はすべて整理できたと思っていました。
しかし今回、ドルを円へ戻さず、そのまま別の米国債の購入に使った場合にも、為替差益が発生することに気づきました。
■ きっかけは外貨取引を巡る最高裁判決
今回、過去の取引を再確認するきっかけになったのは、外貨建て資産の為替差益を巡る最高裁判決についての記事です。
この事件では、保有していた米ドルを円へ戻さず、別の外貨や外国株式、外国債券などへ交換した場合に、米ドルの為替差益が実現したことになるのかが争われました。
結果として、円へ戻していなくても、別の通貨や資産へ交換した時点で、それまで保有していた外貨の経済的価値が固定され、為替差益が実現し得るという判断が示されました。
この記事を読んだ当初は、自分とは規模も内容も違う話だと考えていました。
しかし、よくよく考えてみると、私も過去に、米国債の売却や償還で受け取ったドルを使って、別の米国債を購入していました。
前回の修正では、この再投資分を為替差益の計算対象に含めていませんでした。
■ 前回計算したのは「ドルから円」だけ
前回の修正で確認したのは、主に次の取引です。
米国債の売却・償還でドルを受け取る
↓
後日、そのドルを円へ戻す
この場合、ドルを受け取った時点の円換算取得額と、円転した時点の円換算額との差が為替差損益になります。
一方、実際の取引には、次の流れもありました。
米国債の売却・償還でドルを受け取る
↓
そのドルを使って別の米国債を購入する
私はこれを、単なるドル資産から、米国債という別のドル資産への乗り換えとして考えていました。
円へ戻していないため、為替差益はまだ確定していないと思っていたのです。
考え方としては、今回の事件で納税者側が主張していた内容と近いものでした。
しかし、ドルで米国債を購入することは、保有していたドルを別の資産へ交換する取引でもあります。
そのため、ドルを取得した時点から、米国債の購入に使用した時点までの為替差損益を確認する必要がありました。
■ 過去のドル残高を時系列で再計算
そこで、外国債券の取引報告書、為替取引履歴、特定口座年間取引報告書、過去の申告書をあらためて確認しました。
外貨で受け取ったドルについて、取得日、取得時の為替レート、使用日、使用時の為替レートを時系列で並べ、移動平均法で取得単価を計算し直しました。
なお、この集計作業自体はCodexに任せています。
取引明細のファイルを同じフォルダにまとめ、後から自分で検算できるよう、取引を時系列でExcelへ整理するよう指示しました。
すると自動で下記のようなファイルが出来上がるわけです。
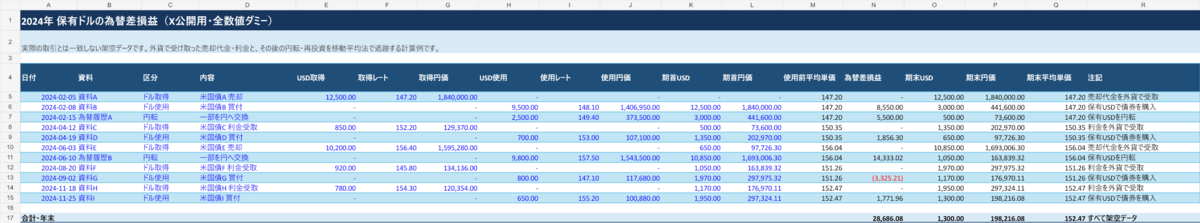
*内容はダミーデータ。ただ自分の取引に合わせて上記のようなデータが出来上がる。
その結果、以前の修正で申告した「ドルから円」の為替差益とは別に、「ドルから米国債」への交換時に発生していた為替差益が漏れていたことを確認しました。
*上記データ区分で「ドル使用」の部分が漏れていた。前回の修正では円転についてのみ修正していた。
金額は大きなものではありませんでしたが、該当する2024年分と2025年分について再度修正申告を行い、追加納付も済ませました。
なお、米国債自体の売却損益や償還損益、利金については、今回の調査で、特定口座年間取引報告書に記載され、すでに源泉徴収されていることも確認しています。
今回追加したのは、債券自体の利益ではありません。
外貨で受け取った後のドルを、再投資するまでの間に生じた為替差益です。
■ 今後は外貨受取後の動きまで記録する
今回の見落としは、
「円へ戻していなければ、為替差益は確定していない」
という思い込みが原因です。
正直なところ、今回の記事を読むきっかけがなければ考え直すこともなく、前回の修正で円転分を計算したことで、すべて対応できたつもりで終わっていたと思います。
過去の取引資料を残していたため、今回も時系列で再計算できたことは幸いでした。
また、AIを使って取引履歴を整理できたため、私自身は集計結果の検算を中心に進めることができました。
外国債券を外貨決済で取引し、売却代金や償還金、利金を外貨で受け取る場合は、債券の取引履歴だけでなく、受け取った外貨の円換算取得価額と、その後の円転・再投資などの使用履歴も残しておく必要があります。
税金計算の管理負担を抑えるという点では、円貨決済や円貨受取を選び、自由に使える外貨残高を持たない運用の方が分かりやすいと思います。
私自身も、前回の修正申告以降は税金計算を複雑にしないため、可能な範囲で利金や償還金を円貨で受け取る運用へ変更しています。
※この記事は、筆者自身の取引履歴と確認できた資料をもとに整理したものであり、一般的な税務上の取扱いを保証するものではありません。取引方法や事実関係によって、税務上の取扱いが異なる可能性があります。実際の申告に当たっては、税務署、税理士または税務相談窓口などへご確認ください。


