この月次まとめでは、40代でFIREを達成し無職生活を続ける立場から、毎月月初に前月の家計簿と資産状況を振り返りながら、その月の現金配分を決めています。
8月の定常的な生活費は、想定している22.5万円の範囲内に収まりました。
資産面では、暗号資産が前月比25.6%上昇。株式資産も計画を上回り、月末ルールに基づいて取り崩す予定です。
取り崩し後の資金は、生活防衛費や旅行代、余裕資産、暴落時資金へ振り分ける予定です。
2026年8月の振り返り
8月の支出は、総額で247,366円となりました。
想定している22.5万円/月を約2.2万円上回っています。
ただし、保険料・税金を特別会計として除いた定常的な支出は、210,736円。
こちらは月22.5万円の想定を約1.4万円下回りました。
資産面では、全資産は前月比で+323.7万円。
暗号資産の大幅上昇に加え、日本高配当、オルカン、S&P500もそろって上昇しました。
8月の家計簿
まずは全体の支出を確認します。
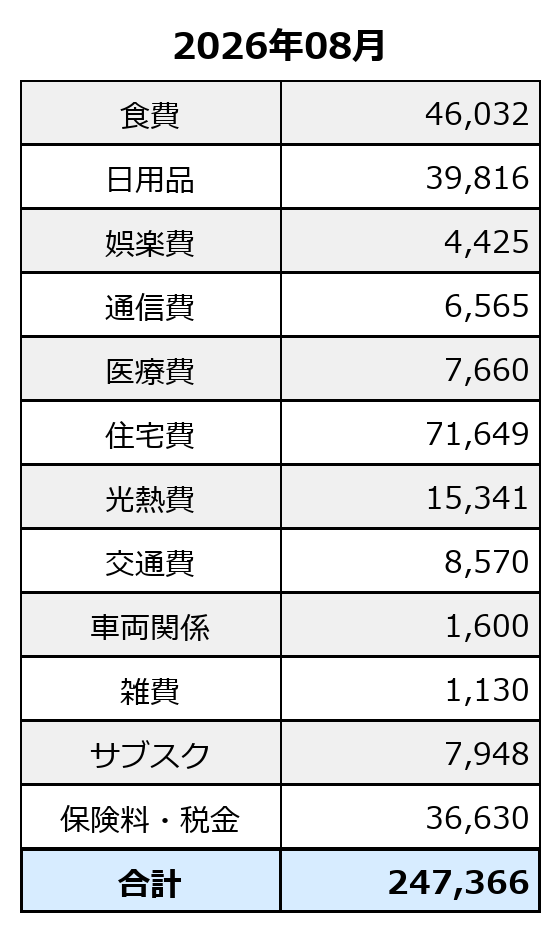
8月の総支出は247,366円。
月22.5万円の目安から見ると、約2.2万円の超過です。
ただし、今月は保険料・税金として36,630円を支払っています。
この支出は普段の生活費とは切り分け、「支払い予定あり」から支出する特別会計として扱います。
これを除き、普段の無職生活にかかっている費用だけを取り出したものが、次の定常的支出です。
8月の家計簿(定常的支出)
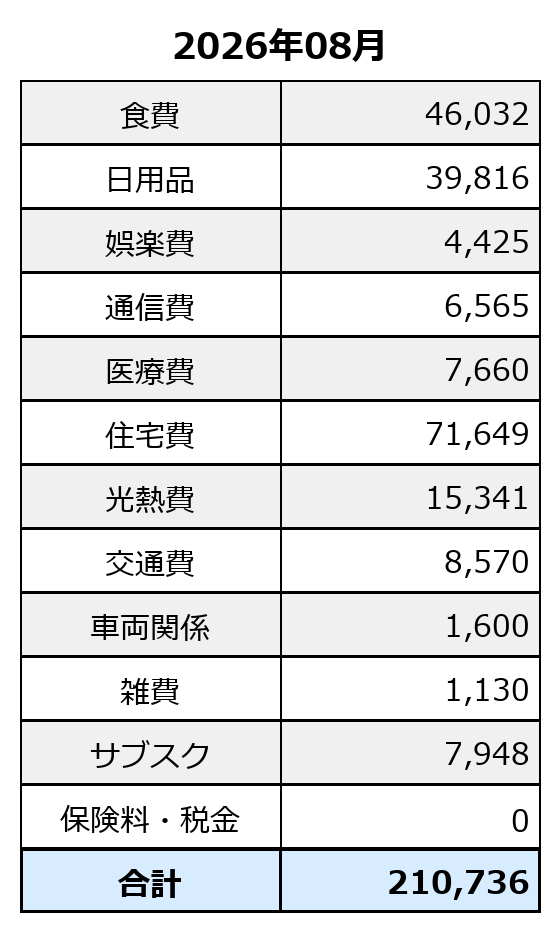
定常的な支出は210,736円。
想定している22.5万円/月に対して、約1.4万円の余裕があります。
7月は地域振興券による食費の先払いがありましたが、8月の食費は46,032円となり、通常に近い水準へ戻りました。
日用品は39,816円、医療費は7,660円と、項目ごとには多少の増減があります。
日用品の中に今月は服飾品が入っているので、その分も余裕資産から出そうかと思ったのですが、その処理をせずとも22.5万円に収まったので、そのまま通常会計として処理しました。
世間では物価上昇だと騒いでいますが、私の生活費は基本的に目標に収まっています。
やりくりが上手にできているのか、はたまたご近所のスーパーなどの企業努力によって耐えられているのか……。
どちらにせよ、しばらくは目標内でクリアしておきたいですね。
2026年9月度の資産状況
9月1日時点の資産状況は以下のとおりです。
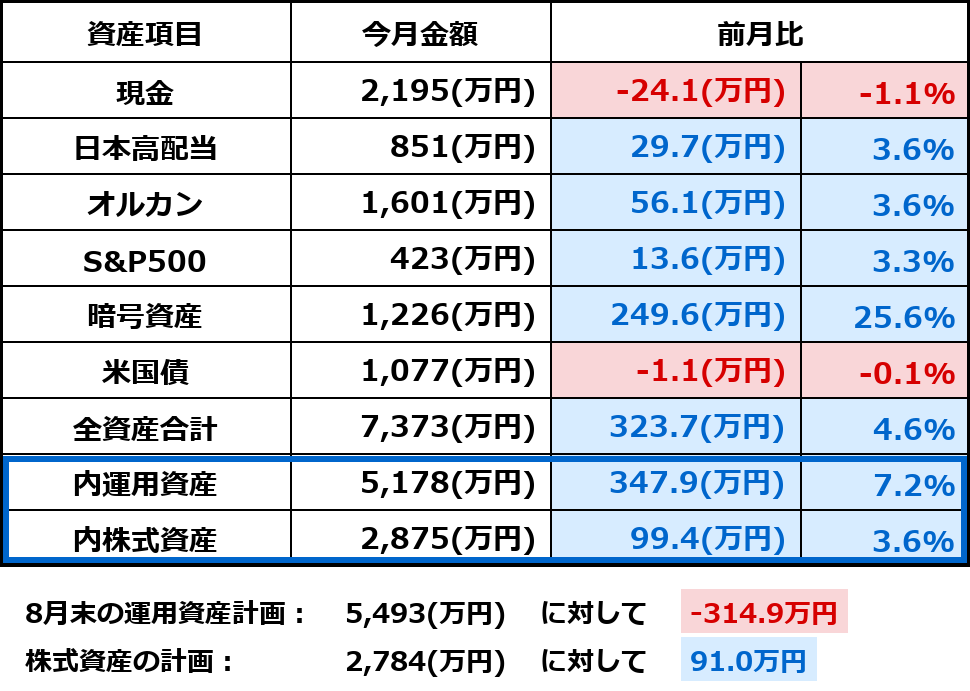
全資産は7,373万円。
前月比では+323.7万円となりました。
内訳を見ると、現金と米国債は減少しましたが、日本高配当、オルカン、S&P500、暗号資産は上昇しています。
なかでも暗号資産は、前月比+249.6万円(+25.6%)と大きく上昇しました。
暗号資産は値動きの大きい資産なので一喜一憂はできませんが、全資産を押し上げる結果となっています。
8月末時点の株式資産は2,875万円で、計画の2,784万円に対して+91.0万円です。
今回は株式資産が計画を上回ったため、月末ルールに基づき、上振れ分の7割=63.8万円を取り崩します。
取り崩し対象は日本高配当にします。
理由としては、現金も含めて私のPFでは円資産が40%を超えています。
もう少し全世界に資産分散しておきたいので、まずは日本高配当から崩しておきます。
実際は、円資産から円への取り崩しなので内訳は変わりませんが、買い増しタイミングでなるべく円から全世界へ資産分散できるよう、準備は進めておきます。
税引後の受取額は今の価格から予想するに約58万円となる予定です。
また、8月中には利金などから9.85万円をオルカンへ追加投資しています。
運用資産全体では5,178万円。
8月末の計画5,493万円に対してはまだ-314.9万円ですが、先月からは大きく改善しているので、様子見としたいと思います。
現金の内訳
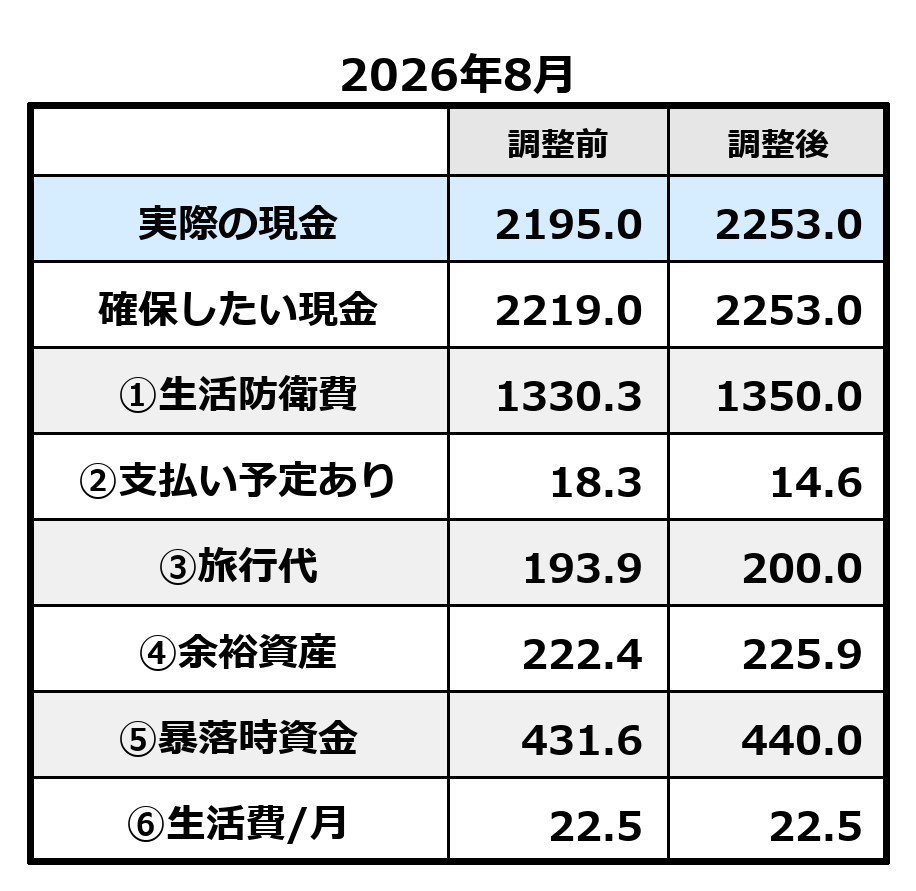
今月の現金調整については、以下の内容を反映しています。
調整前の実際の現金は2,195.0万円。
ここに株式資産の上振れ分から63.8万円を取り崩し、税引後で約58万円が現金としてプールされる予定です。
そのうえで、まず②の支払い予定ありからは、今月支払った保険料・税金3.7万円を支出しました。
そして、上振れ余剰分を生活防衛費へ19.7万円、旅行代へ6.1万円、余裕資産へ3.5万円、暴落時資金へ8.4万円振り分ける予定です。
上記調整の結果、実際の現金と確保したい現金は、ともに2,253.0万円となる予定です。
生活防衛費は1,350万円(生活費5年分)まできっちりと戻し、旅行代は200.0万円、暴落時資金は440.0万円を確保することになります。
生活費/月は、引き続き22.5万円で見ています。
これからの整理
今月は株式資産が計画を大きく上回ったため、ルールどおりに取り崩すことで、不足していた生活防衛費を5年分の水準まで補う予定です。
資産が増えた月にすべてを再投資するのではなく、一部を現金へ戻し、暴落に備えて、生活防衛費や将来の支出に振り分けることも無職生活を続けるための大切な仕組みです。
一方で、運用資産全体では計画を下回っていますが、将来のNISA枠もまだ残っています。
当面はこのNISA枠を埋めきることを目標とすることで、運用資産の目標も満たすことが可能と考えています。
今後も株式資産の計画を軸にしながら、利金や配当金、計画に対する上振れ分を使い、無理のない範囲で資産配分を整えていきます。


