この月次まとめでは、40代でFIREを達成し無職生活を続ける立場から、毎月月初に前月の家計簿と資産状況を振り返りながら、その月の現金配分を決めています。
7月は、地域振興券の関係で食費を先払いしていたこともあり、定常的な生活費はかなり抑えられました。
一方、資産面では月末に暗号資産や株式が一気に下落。暗号資産は月間でプラスを維持したものの、株式資産は計画を下回る形で終わっています。
今月は運用資産には手を付けず、生活防衛費を崩して調整することにしました。
2026年7月の振り返り
7月の支出は、総額で255,284円となりました。
想定している22.5万円/月を約3.0万円上回っています。
ただし、保険料・税金を特別会計として除いた定常的な支出は、183,997円。
こちらは月22.5万円の想定を約4.1万円下回りました。
資産面では、全資産は前月比で-56.0万円。
最終的には全資産、運用資産、株式資産のいずれも前月比マイナスとなっています。
7月の家計簿
まずは全体の支出を確認します。
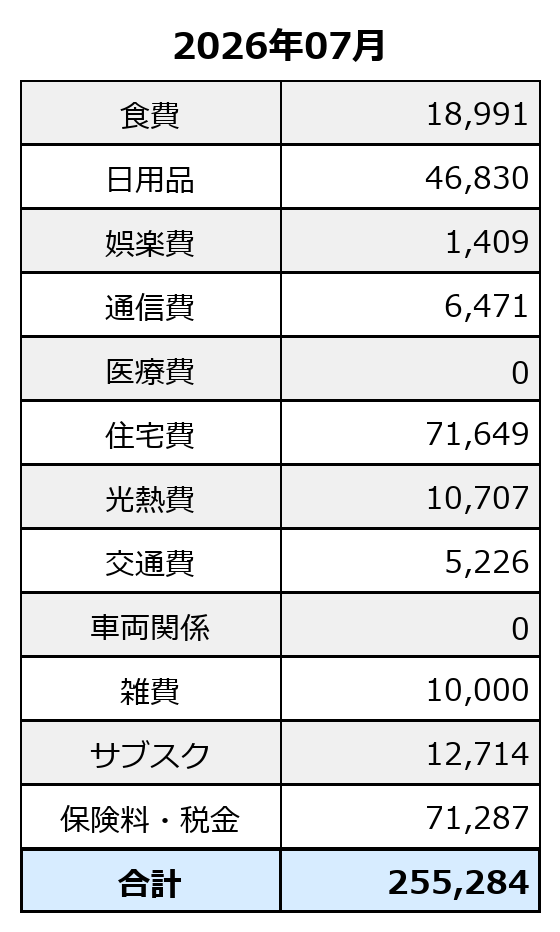
7月の総支出は255,284円。
月22.5万円の目安から見ると、約3.0万円の超過です。
今月は、保険料・税金として71,287円を支払っています。
この支出は普段の生活費とは切り分け、「支払い予定あり」から支出する特別会計として扱います。
これを除き、普段の無職生活にかかっている費用だけを取り出したものが、次の定常的支出です。
7月の家計簿(定常的支出)
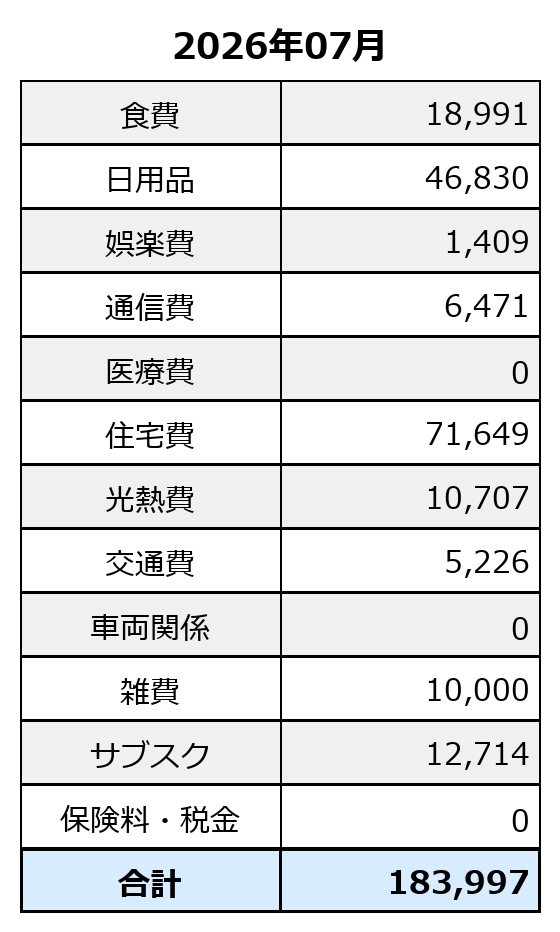
定常的な支出は183,997円。
想定している22.5万円/月に対して、約4.1万円の余裕があります。
今月は、地域振興券によって食費の一部を先払いしていたことが大きく、普段カード払いにしている支出が分散されました。
その結果、7月の食費は18,991円に収まっています。
月ごとの多少のブレはありますが、税金などの特別支出がなければ、生活費が想定範囲内に収まる状態で安定しています。
値上げラッシュでインフレは進んでいる実感はありますが、想定生活費を上げることなく済ませられているのは、スーパーなどの企業努力のおかげ!
非常にありがたいです。
無職生活を長く続ける上では、定常的な生活コストが安定していることは大きな安心材料です。
2026年8月度の資産状況
8月1日時点の資産状況は以下のとおりです。
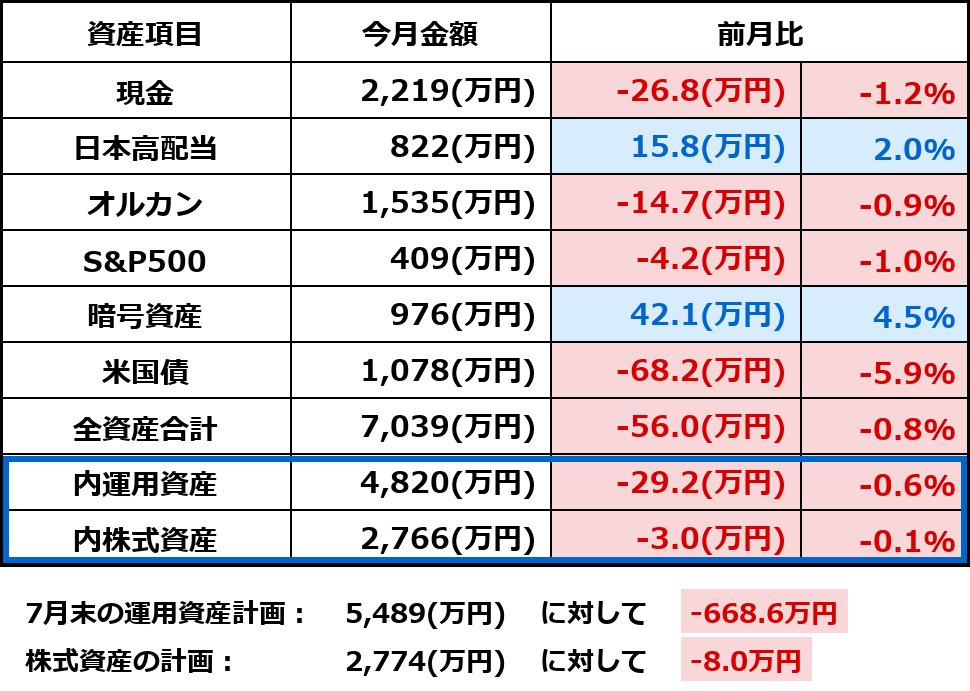
全資産は7,039万円。
前月比では-56.0万円となりました。
内訳を見ると、日本高配当と暗号資産は上昇。
一方で、現金、オルカン、S&P500、米国債は下落しています。
暗号資産は月間では上昇したものの、月末には株式とともに大きく下落しました。その結果、株式資産は惜しくも計画未達となりました。
具体的には7月末時点での株式資産は2,766万円で、計画の2,774万円に対して-8.0万円です。
今回は株式が計画を上回っていないため、月末ルールによる取り崩しは行いません。
運用資産全体では、7月末の計画5,489万円に対して-668.6万円。
暗号資産や米国債を含めた運用資産全体では計画との差が大きく見えますが、短期的な値動きに合わせて大きく方針を変えるつもりはありません。
NISA枠の残り720万円で補える範囲なので、一旦保留としておきます。
月末時点の数字をそのまま受け止め、今月は生活防衛費を少し崩して調整します。
現金の内訳
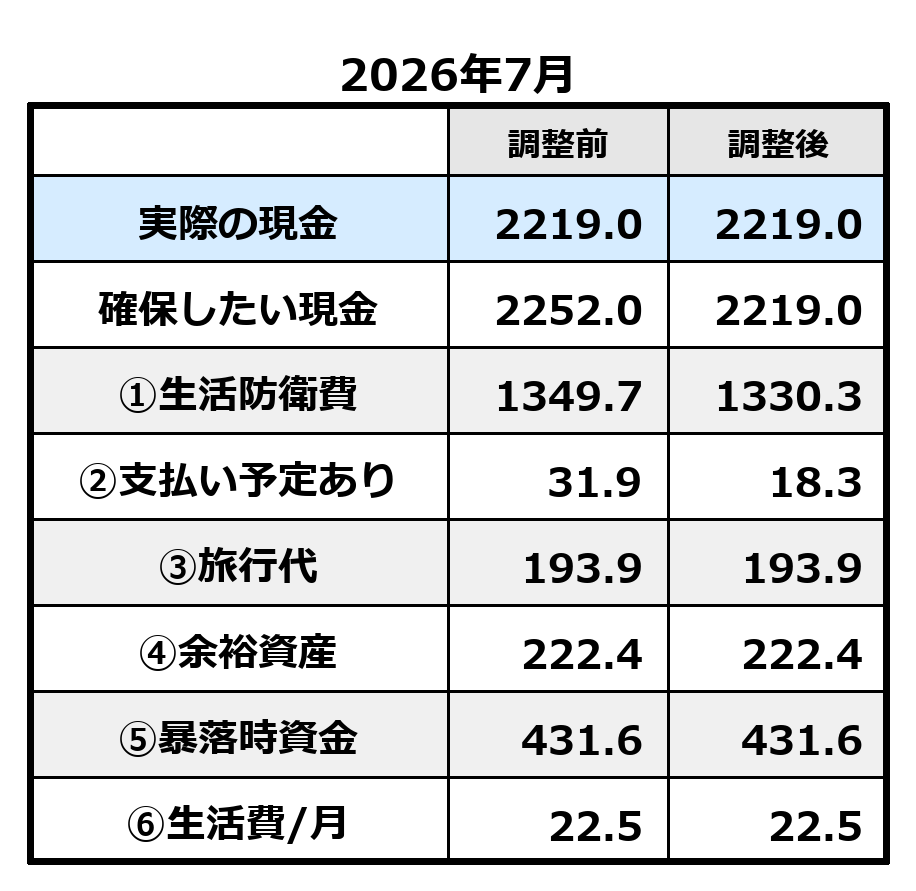
今月の現金調整については、以下の内容を反映しています。
調整前の実際の現金は2,219.0万円。
調整前に確保したい現金は2,252.0万円でした。
今月は株式資産が計画を下回ったため、運用資産からの取り崩しはありません。
支払い予定ありからは、支払い済みとなった保険料・税金7.1万円を外します。
加えて、6月末時点で支払い予定に組み込んでいた利金6.5万円を予定どおりオルカンの購入に使ったため、こちらも支払い予定ありから外しました。
残る不足分については、生活防衛費から19.4万円捻出して調整します。
上記調整の結果、実際の現金と同じ2,219.0万円となりました。
生活費/月は、引き続き22.5万円で見ています。
定常的支出は18.4万円に収まっているため、現時点で生活費の想定を見直す必要はなさそうです。
これからの整理
今後の大方針は、残っているNISA枠を埋めることで、いったんPFの完成を目指すことです。
その後は、利金や配当金、計画に対する上振れ分をうまく使いながら、無職生活を長く続けられる形を考えていきます。
ただし、生活防衛費などを除いた自由に使える現金だけでは、残りのNISA枠をすべて埋めるには足りません。
現金を減らして無理に早く埋めるのか。
それとも、利金や配当金、資産の上振れ分だけを使って、少しずつ埋めていくのか。
ここは今後の大きな迷いどころです。
現金を厚く持つことは、無職生活の精神的な安定にもつながっています。
NISA枠を埋めることだけを優先して、その安心感を崩してしまっては本末転倒となる可能性もあります。
今月は計画未達という結果でしたが、焦って動くことはせず、生活防衛費と投資余力のバランスを見ながら考えていきたいと思います。


